
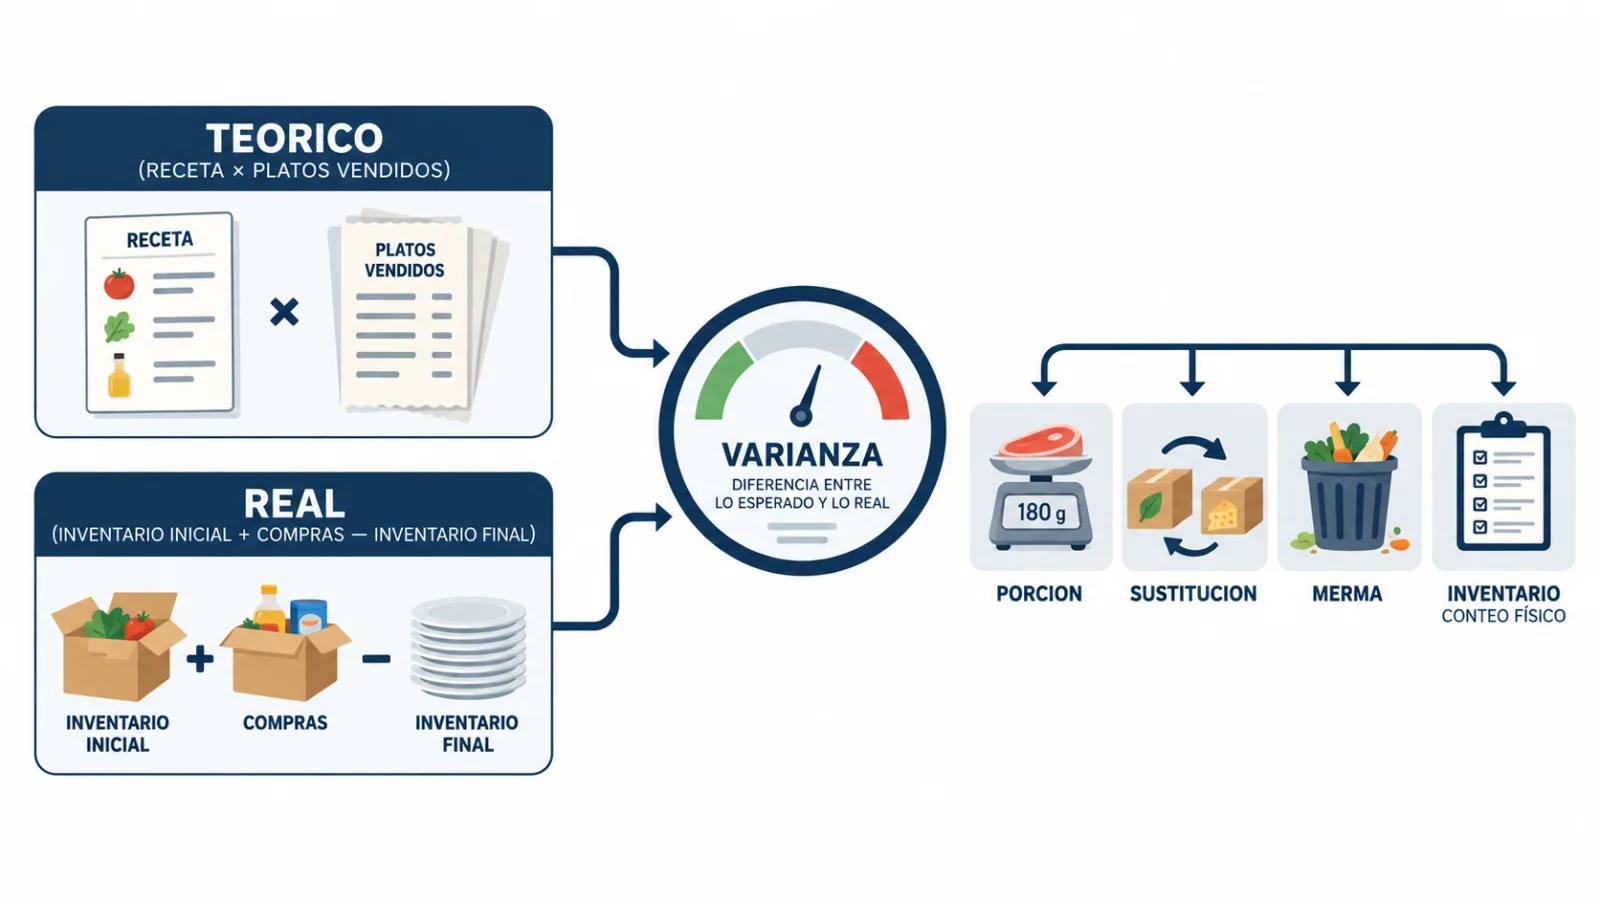
El costo teórico es lo que deberías haber gastado según recetas y ventas. El costo real es lo que realmente salió del inventario. La diferencia explica dónde mirar, no a quién culpar.
Las 3 fórmulas
- 1. Costo real = Inventario inicial + Compras − Inventario final
- 2. Costo teórico = Suma de (costo de receta × unidades vendidas)
- 3. Varianza = Costo real − Costo teórico / Varianza % = Varianza ÷ Ventas × 100
Referencia externa general, no regla Wobistro: varianza sana suele buscarse bajo 2–3%. Validar meta con operación propia.
Ejemplo con datos ficticios
Datos ficticios de ejemplo, no son resultados de clientes:
| Concepto | Ejemplo ficticio |
|---|---|
| Ventas del periodo | USD 10.000 ficticios |
| Costo teórico | USD 3.000 ficticios (30,0%) |
| Costo real | USD 3.250 ficticios (32,5%) |
| Varianza | USD 250 ficticios / 2,5 pp |
Si la varianza se repite en el mismo insumo o turno, revisa abajo antes de cambiar precios o recetas.
Leer el desvío sin culpar al equipo
- 1. Porción: ¿gramaje y utensilios coinciden con receta?
- 2. Sustitución: ¿hubo reemplazos registrados por falta de stock?
- 3. Merma: ¿se registró merma de preparación, caducidad y devoluciones?
- 4. Inventario: ¿conteos y compras con mismo corte de fecha y misma unidad?
Cómo se opera
Wobistro conserva la fuente, identifica la excepción, prepara una acción dentro de los permisos y registra la decisión de la persona responsable. Cada resultado vuelve al historial para que el siguiente turno empiece con contexto.
Siguiente paso
Prueba este flujo con datos ficticios. Verlo en acción — probar con datos ficticios Volver a Recursos
Glosario de operación gastronómica, Plantillas para empezar con datos limpios y Herramientas para revisar antes de decidir.
Revisado el
Fuente: Wobistro Editorial · 2026-08-12